


Data publikacji: 31.03.2025
7 minut czytania
Spis treści:
Emisje gazów cieplarnianych (GHG) z Zakresu 3 są konsekwencją działalności firmy, ale pochodzą ze źródeł, które nie są jej własnością ani nie są przez nią kontrolowane. Przykładowe działania z Zakresu 3 to wydobycie i produkcja zakupionych materiałów, transport zakupionych paliw, czy korzystanie ze sprzedanych produktów.1
Emisje z Zakresu 3 często stanowią największe źródło gazów cieplarnianych w firmie. Jednocześnie ich redukcja ma duży potencjał, co może znacząco wspierać realizację celów biznesowych dotyczących ograniczenia emisji GHG. Obliczenie śladu węglowego firmy, zgodnie z GHG Protocol, obejmuje emisje z Zakresu 1, 2 i 3, przez co umożliwia firmom pełne zrozumienie ich całkowitej emisyjności i wpływu na klimat.1 Największą trudność dla firm stanowi wyliczenie emisji z Zakresu 3, z uwagi na potrzebę identyfikacji wielu źródeł emisji oraz pozyskanie danych od dostawców i kontrahentów. Obliczając i raportując emisje we wszystkich Zakresach można całościowo przeanalizować szanse i ryzyka związane z łańcuchem wartości, co może pomóc firmie zoptymalizować koszty i przynieść wymierne korzyści finansowe.
Obliczenie śladu węglowego w Zakresie 3 wymaga zgromadzenia obszernego zestawu danych, obejmujących nie tylko działalność samej firmy, ale także jej dostawców oraz partnerów biznesowych. Identyfikacja źródeł emisyjności jest zależna od branży i rodzaju działalności danej firmy. Wymaga ustalenia granic organizacyjnych przedsiębiorstwa, a następnie ustanowienia granic operacyjnych. Dobrą praktyką w identyfikacji źródeł emisji jest sprawdzenie, które kategorie zostały uwzględnione w wyliczeniach u innych firm z danej branży w Polsce lub zagranicą.
Emisje z Zakresu 3 stanowią średnio 70% całkowitych emisji przeciętnego łańcucha wartości. Z tego względu ich obliczanie i raportowanie jest kluczowe. Zgodnie z GHG Protocol emisje z Zakresu 3 zostały dzielą się na 15 kategorii, w których mogą powstawać emisje gazów cieplarnianych, w zależności od profilu działalności przedsiębiorstwa (temat kategorii omówiono szerzej w artykule Znaczenie emisji w Zakresie 3 dla śladu węglowego przedsiębiorstw.2
Niektóre z kategorii są łatwe do obliczenia, ponieważ firma ma łatwy dostęp do danych. Inne stanowią większe wyzwanie, ponieważ dostępność danych jest ograniczona i często zależna od gotowości kontrahentów do ich udostępniania.
Bez względu na branżę, w Zakresie 3 można wyróżnić kategorie emisji, których obliczenie jest stosunkowo łatwe i mniej czasochłonne w porównaniu do innych. Bazując na doświadczeniach Fundacji Climate&Strategy, zdobytych podczas realizacji setek projektów dotyczących śladu węglowego dla dużych i średnich firm w Polsce, opracowano matrycę „łatwych i trudnych do obliczenia kategorii Zakresu 3”, którą przedstawiono na Rysunku 1. Matryca ta pozwala firmom lepiej zrozumieć, które kategorie emisji można oszacować stosunkowo szybko i precyzyjnie, a które wymagają bardziej skomplikowanych analiz oraz dostępu do szczegółowych danych. Ułatwia to efektywne planowanie procesu kalkulacji śladu węglowego oraz określanie priorytetów w gromadzeniu informacji.3
Pozycja danej kategorii na osi wynika z trzech czynników:
Warto jednak pamiętać, że jest to jedynie szacunkowy wykres przedstawiający ogólną zależność – w zależności od branży, a nawet konkretnej firmy, może on wyglądać nieco inaczej. W przypadku wielu przedsiębiorstw znaczną część emisji z Zakresu 3 generuje niewielka grupa dostawców, a niektóre kategorie mogą w ogóle nie mieć zastosowania.3
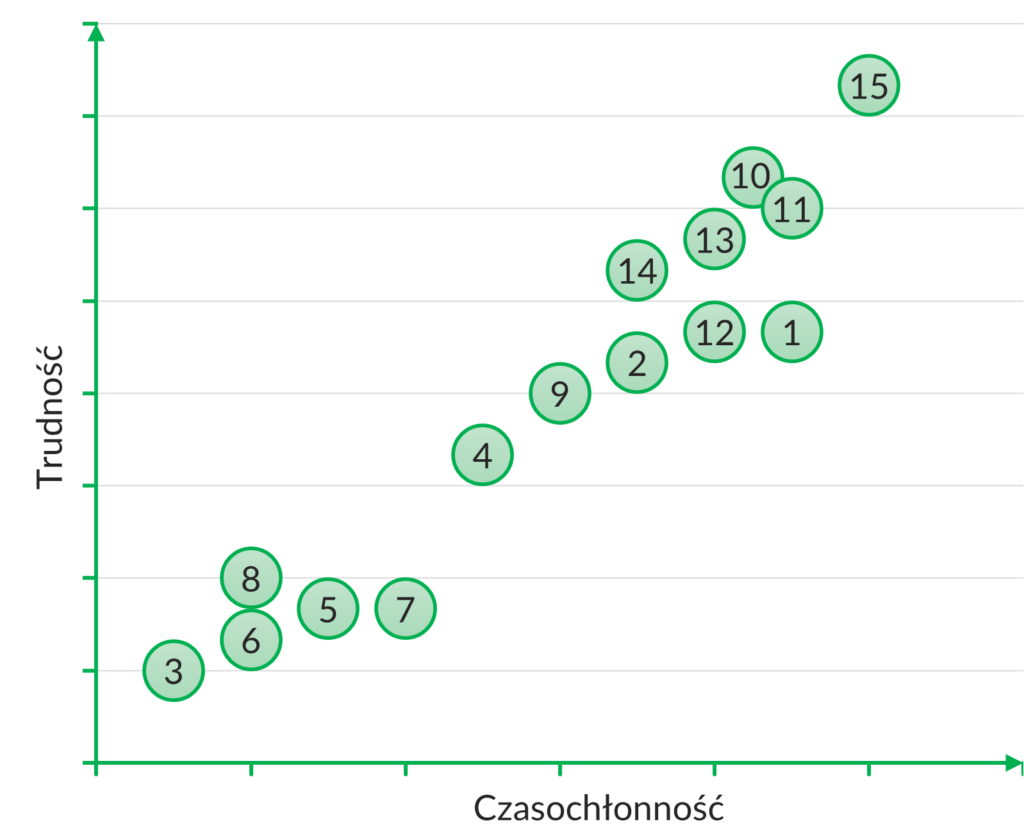
Do kategorii „łatwiejszych” do policzenia i mniej czasochłonnych możemy zaliczyć:
Obliczanie emisji w tych kategoriach wymaga od firm stosunkowo mniejszego wysiłku, ponieważ opiera się na danych dotyczących bezpośrednich aktywności przedsiębiorstwa. Proces kalkulacji jest również stosunkowo prosty, ponieważ w dużej mierze bazuje na powszechnie dostępnych, bezpłatnych wskaźnikach emisji. Ze względu na szybki i nieskomplikowany przebieg zarówno gromadzenia danych operacyjnych, jak i samych obliczeń, firmy najczęściej dokonują kalkulacji emisji właśnie w tych kategoriach (3, 5, 6, 7 i 8).3
Żeby sprostać wyzwaniu obliczenia pozostałych „trudniejszych” kategorii, często wymagana jest specjalistyczna wiedza w obszarze:
Obliczanie emisji w niektórych kategoriach Zakresu 3 może stanowić duże wyzwanie dla firm, głównie ze względu na ograniczoną dostępność danych, złożoność łańcucha dostaw oraz różne metody raportowania stosowane przez kontrahentów. Poniżej przedstawiono główne trudności związane z wyliczaniem emisji w wybranych kategoriach:
kategoria 1: Zakupione dobra i usługi:
kategoria 2: Dobra kapitałowe:
kategoria 4: Transport i dystrybucja (upstream):
kategoria 9: Transport i dystrybucja (downstream):
kategoria 10: Przetwarzanie sprzedanych produktów:
kategoria 11: Użytkowanie sprzedanych produktów:
kategoria 12: Postępowanie ze sprzedanymi produktami po zakończeniu ich użytkowania:
kategoria 13: Aktywa wynajmowane (downstream):
kategoria 14: Franczyzy:
kategoria 15: Inwestycje:
Emisje gazów cieplarnianych z Zakresu 3 często stanowią największą część śladu węglowego firmy, ale ich precyzyjne wyliczenie bywa skomplikowane. Niektóre kategorie można oszacować stosunkowo szybko, inne wymagają trudnodostępnych danych i ścisłej współpracy z kontrahentami. Dla wielu firm właściwe zrozumienie tych emisji to nie tylko obowiązek raportowy, ale też szansa na optymalizację kosztów i przewagę konkurencyjną. Firmy, które skutecznie zarządzają swoim śladem węglowym, budują nie tylko bardziej zrównoważony, ale i odporny biznes.
Aby uprościć proces obliczeń, warto skorzystać z narzędzi, takich jak kalkulator emisji w Zakresie 3 lub skorzystać ze wsparcia specjalistów, którzy mogą poprowadzić firmę przez cały proces analizy. Dzięki temu firmy mogą szybciej i dokładniej oszacować swój wpływ na środowisko, identyfikując zarówno łatwiejsze, jak i bardziej wymagające kategorie emisji. Nowoczesne technologie, automatyzacja oraz sprawdzone metody kalkulacji pomagają nie tylko spełnić wymogi regulacyjne, ale też podejmować świadome decyzje dotyczące redukcji emisji. W dobie rosnącej presji klimatycznej liczą się nie tylko raporty, ale przede wszystkim konkretne i skuteczne działania.

Źródła:
[1] GHG Protocol The Corporate Value Chain (Scope 3) Accounting and Reporting Standard
[2] Znaczenie emisji w Zakresie 3 dla śladu węglowego przedsiębiorstw | Climate&Strategy
[3] Samo raportowanie nie ochroni klimatu. Dekarbonizacja firmy – konkurencyjność klimatyczna 2.0

życzymy klimatycznych Świąt Bożego Narodzenia oraz pomyślnego Nowego Roku 2025!
Zespół Fundacji Climate&Strategy


