


Data publikacji: 7.03.2025
14 minut czytania
Spis treści:
Emisje gazów cieplarnianych, nazywane śladem węglowym, przyczyniają się do efektu cieplarnianego poprzez ograniczanie ilości energii wypromieniowanej z ziemskiej atmosfery.
Zaliczają się do nich:
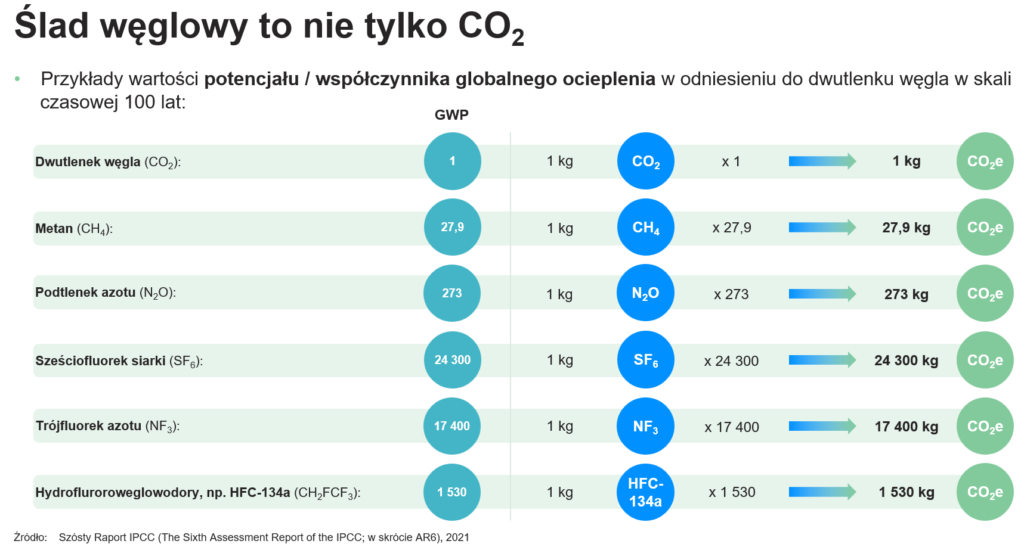
Każdy z powyższych gazów charakteryzuje się innym potencjałem globalnego ocieplenia (GWP). Wskaźnik GWP określa, w jakim stopniu dany gaz przyczynia się do powstawania efektu cieplarnianego. Dla każdego z nich stosuje się wskaźnik przeliczeniowy, aby finalnie wyrazić emisje gazów cieplarnianych w ekwiwalencie dwutlenku węgla (CO2e). Przeliczenie to pozwala na porównanie emisji różnych gazów cieplarnianych oraz jest pomocne w obliczaniu całkowitego śladu węglowego.1
Kalkulacja śladu węglowego może dotyczyć produktów i usług, codziennych działań jednostek i gospodarstw domowych, a także funkcjonowania firm, rządów czy całych sektorów gospodarki. Obejmuje zarówno emisje bezpośrednie wynikające z danej aktywności, jak i te pośrednie wynikające z aktywności w łańcuchu wartości czy, w przypadku śladu węglowego produktu bądź usługi, powstające na wszystkich etapach ich cyklu życia.
W obliczu dynamicznych zmian klimatycznych coraz więcej przedsiębiorstw podejmuje działania mające na celu ograniczenie swojego wpływu na klimat. Ponieważ nie wszystkie emisje generowane przez przedsiębiorstwo mają ten sam charakter, kluczowa jest analiza źródeł emisji gazów cieplarnianych związanych z działalnością firmy. W przypadku śladu węglowego przedsiębiorstwa, precyzyjna ocena śladu węglowego wymaga podziału emisji na trzy Zakresy: Zakres 1, Zakres 2 i Zakres 3 (Scope 1, 2, 3).
Zgodnie z GHG Protocol emisje gazów cieplarnianych w przedsiębiorstwie generowane są w trzech Zakresach:
Zakres 1 – obejmuje emisje bezpośrednie wynikające z m.in.:
Zakres 2 – są to pośrednie emisje energetyczne wynikające ze zużywania zakupionej/dostarczonej z zewnątrz:
Zakres 3 – obejmuje inne pośrednie emisje powstałe w całym łańcuchu wartości w wyniku m.in.:
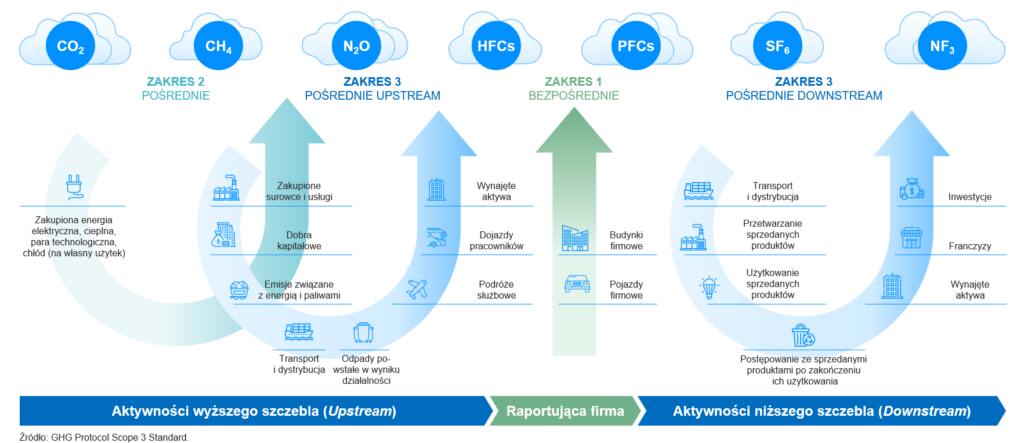
Warto zaznaczyć, że obliczane w przedsiębiorstwie emisje w Zakresach 1, 2 i 3, nie pokrywają się wzajemnie w ramach emisji jednego przedsiębiorstwa, co pozwala uniknąć podwójnego liczenia tych samych emisji w różnych Zakresach w jednej firmie. Natomiast sumaryczne ujęcie emisji przedsiębiorstwa z Zakresów 1, 2 i 3 jest niezbędne do określenia całkowitych emisji gazów cieplarnianych związanych z działalnością firmy. 4
Zakres 3 obejmuje pośrednie emisje gazów cieplarnianych, które nie są bezpośrednio kontrolowane przez firmę, ale wynikają z jej działalności. Uwzględnia on cały łańcuch wartości organizacji, obejmując zarówno emisje pochodzące od dostawców (wyższego szczebla), jak i te generowane przez użytkowników końcowych produktów lub usług (niższego szczebla) po ich sprzedaży/dystrybucji.
Emisje wyższego szczebla (upstream) obejmują emisje powstające w łańcuchu dostaw firmy, w tym w wyniku wydobycia surowców, produkcji, transportu oraz zakupu dóbr i usług. Natomiast emisje niższego szczebla (downstream) powstają po przekazaniu produktu przez firmę do dalszych odbiorców, np. podczas jego użytkowania lub utylizacji przez klientów. 5
W wielu przedsiębiorstwach emisje Zakresu 3 mogą stanowić większość całkowitego śladu węglowego. Pominięcie ich w analizie skutkuje niepełnym obrazem wpływu firmy na ocieplenie klimatu. Natomiast ich dokładne monitorowanie pozwala na identyfikację kluczowych źródeł emisji, zarówno w łańcuchu dostaw, jak i na etapie użytkowania produktów przez kolejnych konsumentów, co umożliwia skuteczniejsze działania redukcyjne. W obliczu rosnącej świadomości środowiskowej oraz oczekiwań ze strony konsumentów, inwestorów i instytucji regulacyjnych, uwzględnienie emisji z Zakresu 3 w obliczeniach śladu węglowego firmy staje się istotnym elementem strategii biznesowej. Firmy, które aktywnie monitorują i raportują te emisje, zyskują przewagę konkurencyjną, wzmacniają swoją reputację oraz zwiększają atrakcyjność na rynku.5
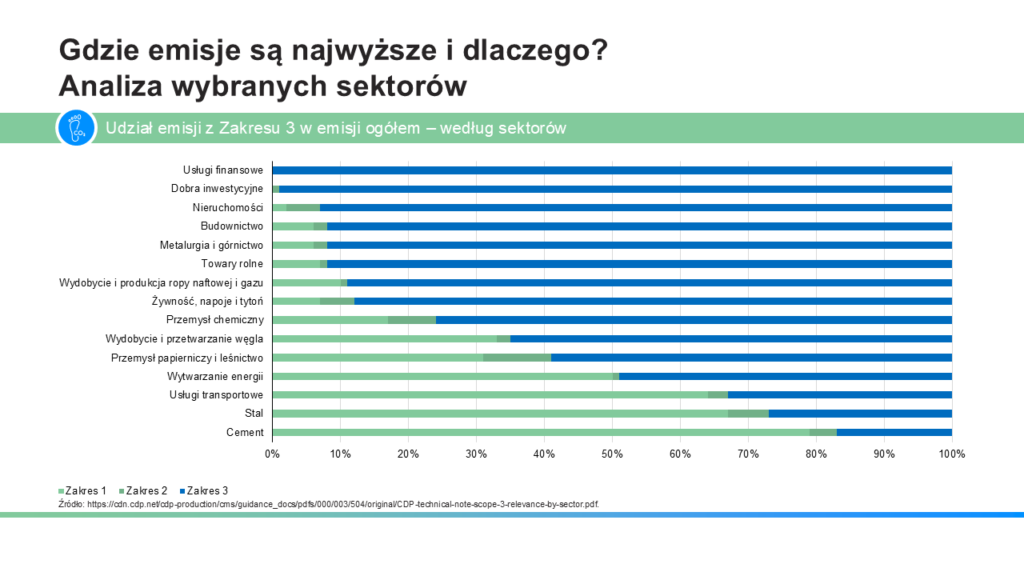
Pomimo że obliczanie emisji w Zakresie 3 jest zadaniem trudnym, to jest ono konieczne, aby określić faktyczny wpływ przedsiębiorstwa na emisje gazów cieplarnianych, a przez to na zmianę klimatu. Świadomość znaczenia Zakresu 3 w emisyjności firmy jest także ważna i pomocna w podejmowaniu decyzji zakupowych oraz w planowaniu przyszłych działań.4 Udział emisji z Zakresu 3 w emisji ogółem w poszczególnych sektorach przedstawiono na wykresie poniżej. Emisje Zakresu 3 stanowią średnio 70% śladu węglowego firm, a w niektórych sektorach, jak chociażby usługi finansowe, aż 99% całkowitego śladu węglowego. Emisje w Zakresie 3 są mniejsze niż w Zakresach 1 i 2 głównie w przedsiębiorstwach, które bezpośrednio spalają paliwa w swojej działalności. Dotyczy to takich sektorów jak transport, produkcja energii, stali, a także produkcji cementu (w procesie jego wytwarzania zachodzi reakcja chemiczna, której ubocznym produktem jest CO₂).
Zrozumienie znaczenia emisji Zakresu 3 w całości śladu węglowego przedsiębiorstwa jest bardzo istotne, gdyż nadal wiele firm nie uwzględnia emisji z Zakresu 3 w swoich raportach. Przykłady struktury emisji w poszczególnych Zakresach dla wybranych firm przedstawiono poniżej.
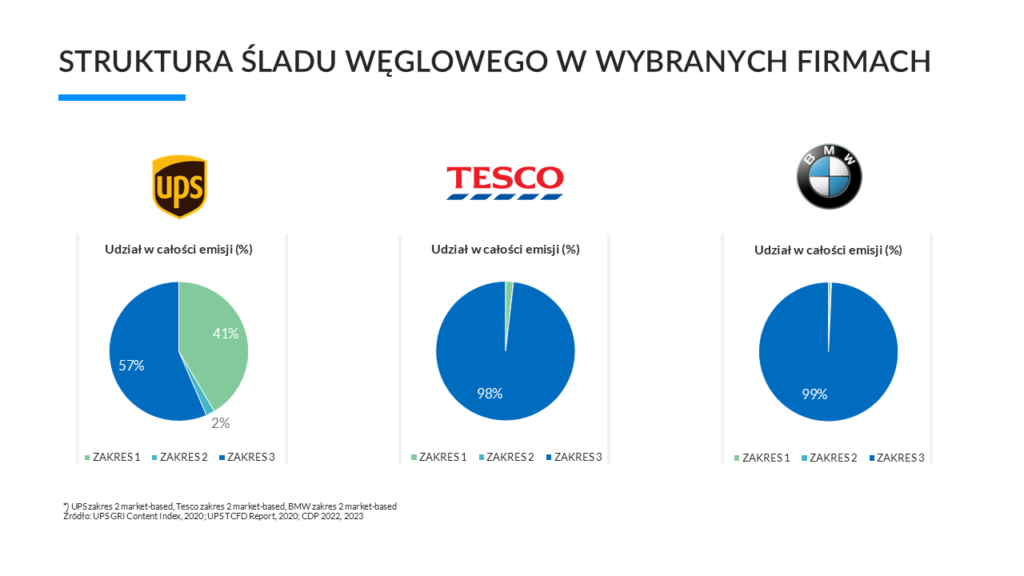
Obliczanie emisji w Zakresach 1 i 2 jest stosunkowo łatwe, z uwagi na bezpośredni dostęp do danych, dostępność wskaźników emisji, jasno określone metody obliczeniowe oraz ograniczoną liczbę źródeł emisji. Obliczanie emisji gazów cieplarnianych w Zakresie 3 jest o wiele bardziej złożone, gdyż wymaga zgromadzenia szerokiego zakresu danych obejmujących nie tylko działalność samego przedsiębiorstwa, ale również jego dostawców i partnerów biznesowych. Identyfikacja źródeł emisji zależy od specyfiki branży oraz charakteru działalności firmy. Proces ten rozpoczyna się od określenia granic organizacyjnych przedsiębiorstwa, a następnie wyznaczenia granic operacyjnych. Ze względu na swoją złożoność, kluczowe jest zaangażowanie wielu działów, takich jak operacje, finanse, administracja, kontrola jakości, sprzedaż, logistyka czy produkcja. Identyfikacja źródeł emisji wymaga także ścisłej współpracy i starannego planowania, co czyni ją czasochłonną, ale jednocześnie stanowi okazję do szczegółowej analizy oraz optymalizacji wewnętrznych procesów.
Analiza łańcucha wartości ma na celu wskazanie obszarów o największym wpływie na emisje gazów cieplarnianych. Kolejnym krokiem jest dobór odpowiednich metod i narzędzi, które umożliwią jak najlepszy sposób obliczenia poziomu emisji oraz pomogą w monitorowaniu i porównywaniu emisji w późniejszym czasie.6
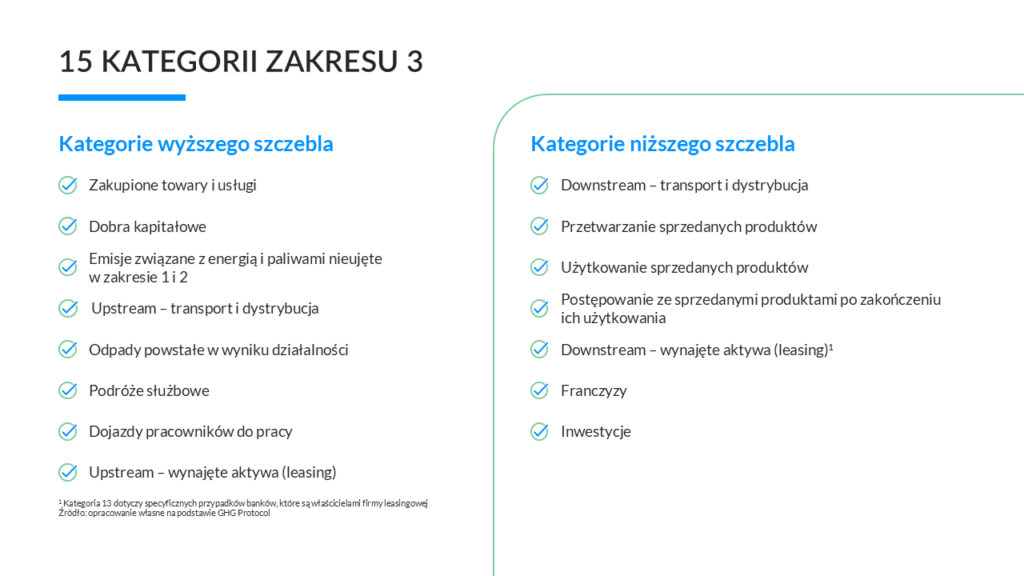
GHG Protocol klasyfikuje emisje Zakresu 3 na 15 odrębnych kategorii. Podział ten ma na celu pomoc w zrozumieniu źródeł pochodzenia emisji w ramach łańcucha wartości przedsiębiorstwa. Źródła emisji w poszczególnych kategoriach zostały pogrupowane w taki sposób, aby się wzajemnie wykluczały, co pozwala uniknąć podwójnego liczenia emisji pomiędzy kategoriami.
Kategoria 1: Zakupione towary i usługi: kategoria ta obejmuje emisje związane z wydobyciem, produkcją i transportem towarów oraz usług nabywanych przez przedsiębiorstwo w danym roku sprawozdawczym. Dotyczy to zarówno dóbr materialnych, jak i niematerialnych.
Przykłady emisji w kategorii 1:
Kategoria 2: Dobra kapitałowe: kategoria ta obejmuje emisje gazów cieplarnianych związane z wytworzeniem dóbr kapitałowych nabytych przez przedsiębiorstwo w danym roku sprawozdawczym. Do tej grupy zaliczają się m.in. budynki, maszyny, sprzęt i pojazdy wykorzystywane przez firmę w procesach produkcyjnych, świadczeniu usług, sprzedaży, magazynowaniu oraz dystrybucji towarów. Charakteryzują się one długim okresem użytkowania. W tej kategorii uwzględniane są wyłącznie emisje powstałe podczas produkcji tych dóbr. Natomiast emisje wynikające z ich eksploatacji, takie jak zużycie paliwa czy energii elektrycznej, klasyfikowane są odpowiednio do Zakresów 1 i 2 lub w szczególnych przypadkach w kategorii 13 Zakresu 3 (w zależności od przyjętych granic organizacyjnych oraz posiadania kontroli operacyjnej nad nabytym środkiem trwałym).
Przykłady emisji w kategorii 2:
Kategoria 3: Emisje związane z paliwami i energią (nieujęte w Zakresach 1 lub 2): kategoria ta obejmuje emisje gazów cieplarnianych związane z energią i paliwami, które nie są ujęte w Zakresach 1 i 2. Są to tzw. emisje „well to tank”, czyli emisje powstałe podczas wydobycia, produkcji, transportu i dystrybucji paliw oraz energii zużywanych przez organizację, zanim trafią one do miejsca ich wykorzystania. Innymi słowy, kategoria 3 uwzględnia emisje pośrednie związane z wcześniejszymi etapami łańcucha dostaw energii i paliw. W kategorii tej zawierają się również starty na przesyle energii oraz wytwarzanie zakupionej energii elektrycznej, która jest sprzedawana użytkownikom końcowym.
Przykłady emisji w kategorii 3:
Kategoria 4: Transport i dystrybucja – wyższego szczebla: kategoria ta obejmuje emisje gazów cieplarnianych związane z transportem i dystrybucją zakupionych towarów w łańcuchu dostaw (upstream), realizowane przez podmioty zewnętrzne (w pojazdach i obiektach niebędących własnością firmy liczącej ślad węglowy). Brane pod uwagę są emisje z transportu od dostawcy pierwszego szczebla, czyli bezpośredniego dostawcy (nie zawsze bezpośrednio od producenta). Dotyczy to również sytuacji, gdy firma ponosi koszty transportu sprzedanych produktów, a usługi te są świadczone przez zewnętrznych operatorów.
Przykłady emisji w kategorii 4:
Kategoria 5: Odpady powstające w wyniku działalności przedsiębiorstwa: kategoria ta obejmuje utylizację i przetwarzanie odpadów wytworzonych w ramach działalności przedsiębiorstwa w roku sprawozdawczym (w obiektach niebędących własnością firmy i nie będących pod jej kontrolą). Należy zaznaczyć, że odpady nie mają wartości materialnej. Zgodnie z GHG Protocol w przypadku, gdy odpady są sprzedawane, nie są wówczas klasyfikowane jako odpady.
Przykłady emisji w kategorii 5:
Kategoria 6: Podróże służbowe: kategoria ta obejmuje emisje powstałe w wyniku transportu pracowników w celach służbowych (w pojazdach nie będących własnością ani nie będących pod kontrolą firmy). Dodatkowo w tej kategorii umieszczane są także emisje związane z noclegami podczas podróży służbowych.
Przykłady emisji w kategorii 6:
Kategoria 7: Dojazdy pracowników: kategoria ta obejmuje transport pracowników pomiędzy ich miejscem zamieszkania a miejscem pracy w roku sprawozdawczym (w pojazdach niebędących własnością ani pod kontrolą firmy), w tej kategorii wliczane są także emisje związane z pracą zdalną.
Przykłady emisji w kategorii 7:
Kategoria 8: Aktywa wynajmowane wyższego szczebla: kategoria ta obejmuje emisje powstałe na skutek zużycia np. energii w obiektach/powierzchniach, które firma raportująca wynajmuje od innego podmiotu. Są to inne emisje nieuwzględnione w Zakresach 1 i 2, zgodnie z przyjętymi granicami operacyjnymi (zazwyczaj w przedsiębiorstwach tej kategorii nie uwzględnia się, ponieważ emisje te są raportowane w Zakresach 1 i 2.
Przykłady emisji w kategorii 8:
Kategoria 9: Transport i dystrybucja niższego szczebla: kategoria ta obejmuje emisje powstałe w wyniku transportu i dystrybucji produktów sprzedanych przez firmę, w tym sprzedaż detaliczna i przechowywanie (jeżeli nie były one opłacone przez firmę liczącą ślad węglowy oraz odbywały się w pojazdach i obiektach, które nie sią kontrolowane przez firmę).
Przykłady emisji w kategorii 9:
Kategoria 10: Przetwarzanie sprzedanych produktów: emisje w tej kategorii wynikają z przetwarzania sprzedanych półproduktów i produktów pośrednich przez inne firmy. Ta kategoria jest istotna dla firm wytwarzających półprodukty.
Przykłady emisji w kategorii 10:
Kategoria 11: Użytkowanie sprzedanych produktów: kategoria ta obejmuje całkowite, przewidywane, bezpośrednie emisje powstałe w fazie użytkowania sprzedanych produktów w całym ich cyklu życia. Emisje te wynikają ze zużycia paliwa i/lub energii dla właściwego korzystania z produktu.
Przykłady emisji w kategorii 11:
Kategoria 12: Postępowanie ze sprzedanymi produktami po zakończeniu ich użytkowania: Emisje związane z usuwaniem i przetwarzaniem odpadów z produktów sprzedawanych w danym roku przez firmę po zakończeniu ich okresu użytkowania.
Przykłady emisji w kategorii 12:
Kategoria 13: Aktywa wynajęte niższego szczebla (downstream): emisje pochodzące z obsługi aktywów należących do firmy sprawozdającej (jako wynajmujący) i wynajmowanych innym podmiotom w roku, dla którego liczony jest ślad węglowy, nieujęte w Zakresach 1 i 2; z emisje pochodzące ze zużytych paliw, energii elektrycznej czy ulatniających się czynników chłodniczych z oddanych do korzystania na podstawie umowy leasingu aktywów innym podmiotom.
Przykłady emisji w kategorii 13:
Kategoria 14: Franczyzy: Emisje franczyzobiorców z Zakresów 1 i 2, np. zużycie energii przez restauracje w systemie franczyzowym.
Przykład emisji w kategorii 14:
Kategoria 15: Inwestycje: Emisje pochodzące z inwestycji spółki raportującej w roku sprawozdawczym, które nie zostały uwzględnione w Zakresach 1 i 2. Działalność inwestycyjna (w tym inwestycje kapitałowe i długoterminowe oraz finansowanie projektów), np. bezpośrednie i pośrednie zużycie energii przez inwestycje w inne spółki, joint venture, udzielone pożyczki korporacyjne, itp. Dotyczy głównie prywatnych instytucji finansowych (np. banków), ale także publicznych instytucji finansowych.
Przykłady emisji w kategorii 15:
Emisje Zakresu 3 stanowią kluczowy element kompleksowej oceny wpływu firmy na środowisko. Ich monitorowanie i redukcja nie tylko wspierają działania na rzecz ochrony klimatu, ale także wzmacniają konkurencyjność organizacji, przynosząc korzyści finansowe i budując pozytywny wizerunek marki.
Przedsiębiorstwa mogą wdrożyć różne strategie klimatyczne w celu ograniczenia emisji w Zakresie 3. Jednym z najskuteczniejszych działań jest współpraca z dostawcami oraz wybór produktów o mniejszym śladzie węglowym wynikającym z produkcji już na etapie dokonywania zakupów. Dodatkowo, firmy mogą skupić się na poprawie efektywności energetycznej i zwiększeniu udziału odnawialnych źródeł energii zarówno wewnętrznie, jak i w całym łańcuchu wartości. W efekcie mogą wprowadzać bardziej zrównoważone produkty i usługi, które w trakcie użytkowania generują niższe emisje.
Klimatyczna strategia firmy powinna być traktowana jako skuteczny system zarządzania, który pozwala na identyfikację nieprawidłowości w procesach operacyjnych, takich jak marnotrawstwo surowców, produktów czy czasu pracowników. Poprawa tych obszarów skutkuje oszczędnościami finansowymi i zwiększoną efektywnością.

[1] IPCC 6th Assessment Report (AR6)
[2] The Greenhouse Gas Protocol
[3] Corporate Value Chain (Scope 3) Standard
[4] CDP Technical Note: Relevance of Scope 3 Categories by Sector
[5] Samo raportowanie nie ochroni klimatu. Dekarbonizacja firmy – konkurencyjność klimatyczna 2.0
[6] Zakres 3 emisji śladu węglowego – dlaczego jest ważny i kto powinien go liczyć?

życzymy klimatycznych Świąt Bożego Narodzenia oraz pomyślnego Nowego Roku 2025!
Zespół Fundacji Climate&Strategy


